

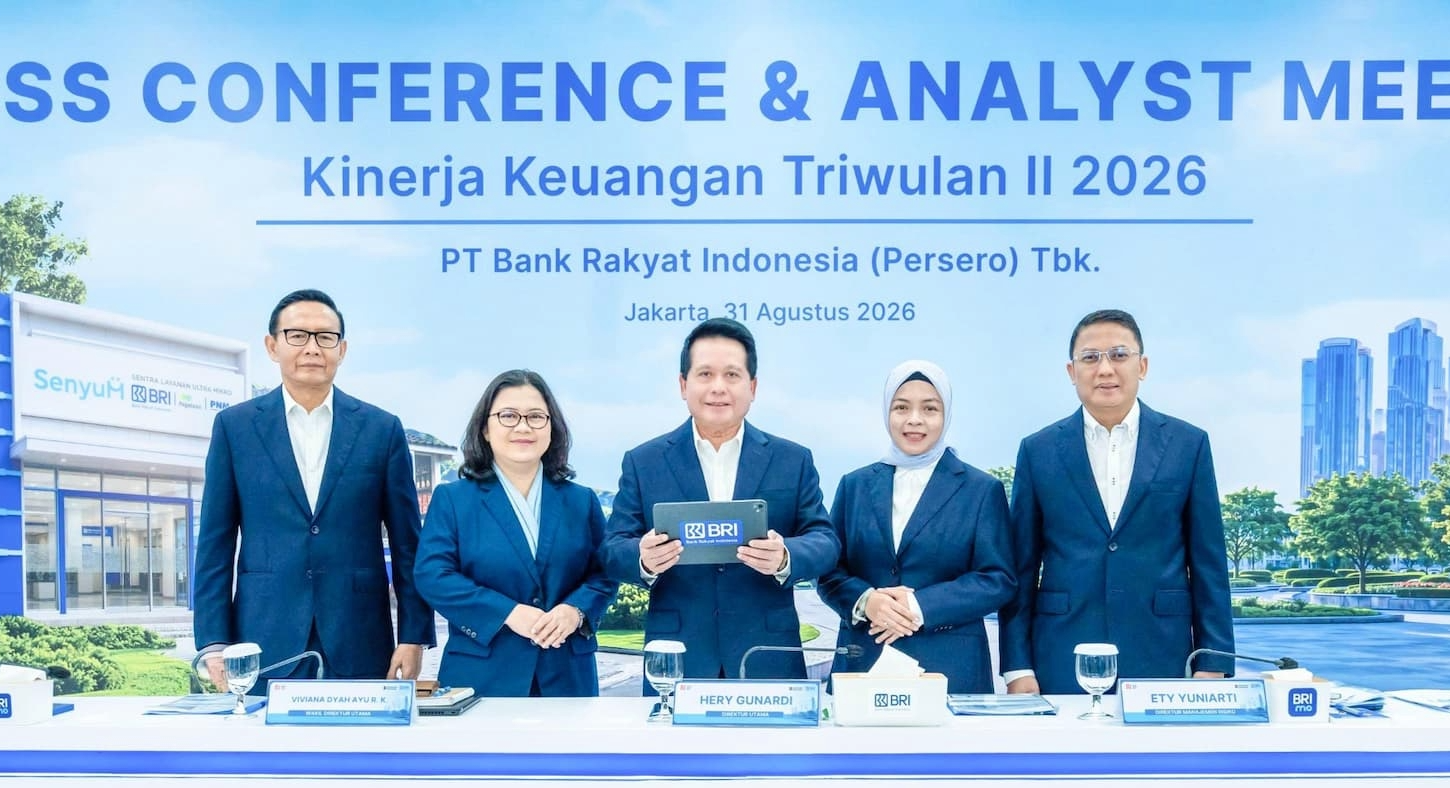
PT Bank Rakyat Indonesia (Persero) Tbk atau BRI mencatat laba bersih BRI Group sebesar Rp31,2 triliun hingga akhir Triwulan II 2026. Laba tersebut tumbuh 17,5% secara tahunan, seiring peningkatan kredit, penurunan biaya dana, perbaikan kualitas aset, dan tetap kuatnya bisnis UMKM.
Kinerja BRI pada semester pertama 2026 tidak hanya ditopang oleh pertumbuhan kredit. Perseroan juga berhasil memperbaiki sejumlah indikator fundamental, mulai dari biaya dana, efisiensi operasional hingga kualitas kredit.
Kondisi tersebut membuat pertumbuhan laba BRI berjalan bersama dengan perbaikan kesehatan bisnis. Hingga akhir Juni 2026, aset konsolidasian BRI mencapai Rp2.352 triliun atau tumbuh 11,7% dibandingkan periode yang sama tahun sebelumnya.
Kredit dan pembiayaan menjadi salah satu penggerak utama pertumbuhan tersebut. Total kredit dan pembiayaan BRI Group mencapai Rp1.646 triliun, naik 16,2% secara tahunan.
Direktur Utama BRI Hery Gunardi mengatakan hasil tersebut dicapai ketika ekonomi Indonesia masih mampu tumbuh di tengah berbagai dinamika. Pertumbuhan ekonomi Indonesia pada Triwulan II 2026 berada di kisaran 5,30%, sementara inflasi tercatat 3,34%.
“Transformasi yang kami jalankan bukan semata untuk mengejar pertumbuhan yang tinggi. Fokus kami adalah memastikan BRI memiliki mesin pertumbuhan yang semakin terdiversifikasi, sehat, berkualitas, dan berkelanjutan,” ujar Hery dalam pemaparan kinerja BRI di Jakarta, Senin (31/8/2026).
Salah satu perubahan yang terlihat berasal dari biaya pendanaan. Cost of Fund (CoF) BRI secara bank only turun dari 3,0% pada Triwulan II 2025 menjadi 2,4% pada Triwulan II 2026.
Penurunan biaya dana tersebut membantu BRI menjaga pendapatan di tengah pertumbuhan bisnis. Net interest income meningkat 9,9% secara tahunan, dari Rp73,3 triliun menjadi Rp80,5 triliun.
Efisiensi operasional juga membaik. Cost to Income Ratio (CIR) turun dari 41,9% menjadi 39,2%. Pada saat yang sama, Pre-Provision Operating Profit (PPOP) meningkat 12,8% menjadi Rp65,7 triliun.
Perbaikan juga terlihat pada kualitas kredit. Rasio Non-Performing Loan (NPL) turun dari 3,0% pada Triwulan II 2025 menjadi 2,9% pada periode yang sama tahun ini. Cost of Credit (CoC) juga turun dari 3,4% menjadi 3,1%.